
Gestionar los efectos macro del riesgo de transición
Por Andrew Gilmour
Los inversionistas institucionales han dedicado una década a reducir la intensidad de carbono de sus carteras. Es un comienzo, pero los deja expuestos a un riesgo macro de transición que la descarbonización de la cartera no puede mitigar.
¿Qué es el riesgo de transición?
El riesgo de transición es el riesgo de que la economía reduzca su intensidad de carbono más rápido de lo que preveían los precios de los activos que componen una cartera. La mayor parte de ese movimiento proviene de políticas públicas diseñadas para encarecer las emisiones de carbono. Algunas lo hacen de forma directa, mediante un impuesto al carbono o un derecho de emisión negociable. Otras lo hacen de forma indirecta, mediante normas de eficiencia y de combustibles, ajustes en frontera, obligaciones de entregar unidades, subsidios a los sustitutos o reglas de divulgación que cambian lo que los prestamistas están dispuestos a financiar.
El mecanismo varía, pero el efecto no. A medida que sube el costo de emitir, ese costo se propaga por la economía y reajusta el precio de los activos. Los emisores generan menos utilidad por unidad de ingreso. Los clientes buscan alternativas de menor costo. Las reservas y las plantas que iban a utilizarse se deprecian contablemente, y los prestamistas exigen un mayor rendimiento a los flujos de caja intensivos en carbono. Del otro lado del mismo cambio, los sustitutos y las empresas que los suministran reajustan su precio al alza.
Nada de esto es novedad para un comité de riesgos. Los escenarios del NGFS, el Climate Value-at-Risk de MSCI, los precios sombra del carbono que las instituciones fijan internamente y las pruebas de estrés que ellas mismas construyen descansan todos sobre la misma arquitectura: suponer una trayectoria para el precio del carbono y traducirla en un reajuste de precios de la cartera. El precio del carbono es la variable a través de la cual el riesgo de transición entra en la cartera.
Las tres capas del riesgo de transición
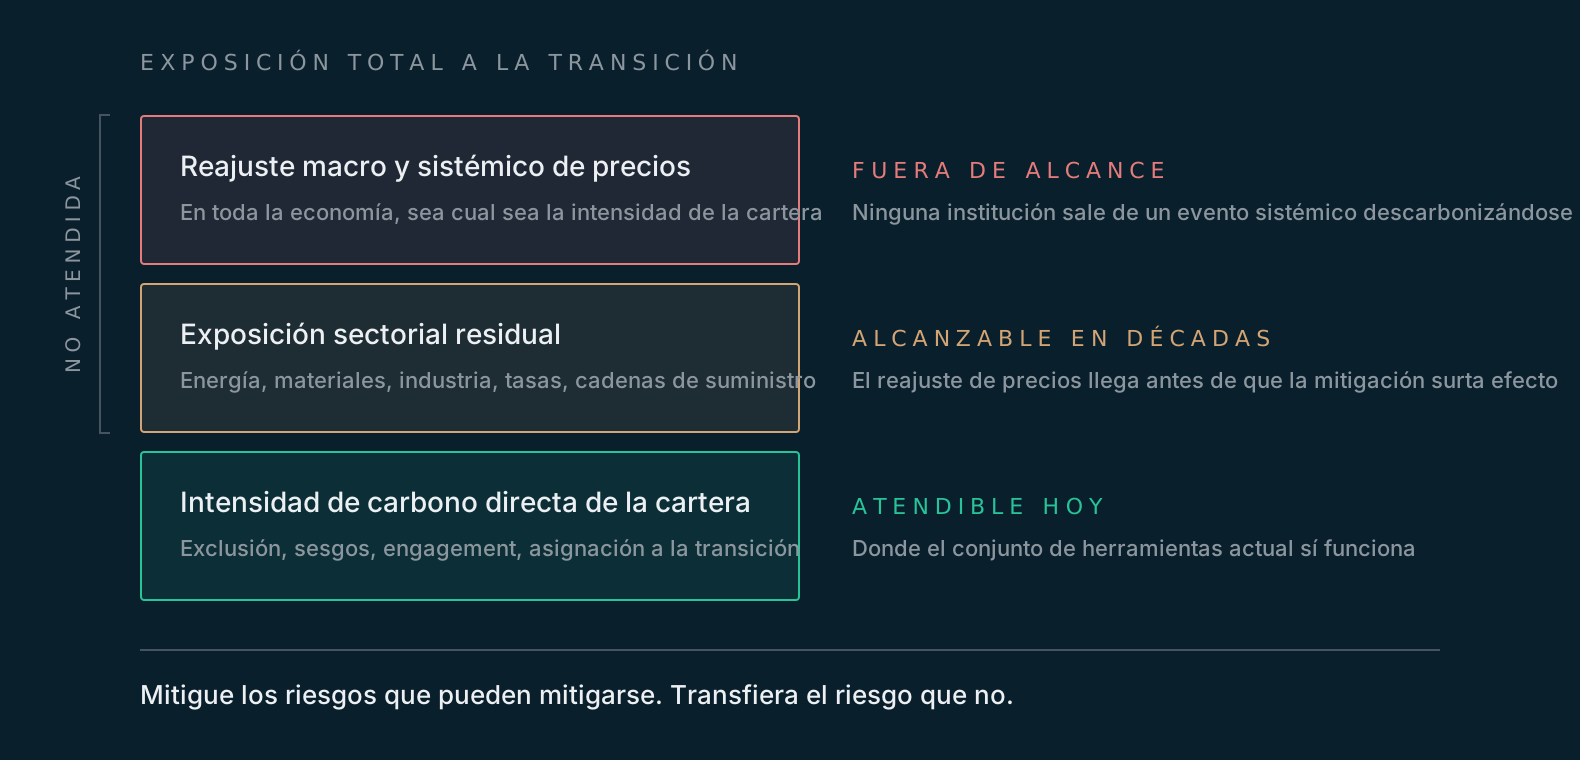
Hay tres capas de riesgo de transición que afectan a toda cartera.
La primera capa es la intensidad de carbono de la propia cartera: qué posee la institución y cuánto emite. Es la capa que una institución controla directamente, a través de la composición de su cartera.
La segunda capa es la exposición sectorial residual, la parte que sobrevive a la descarbonización porque un mandato diversificado la exige. Energía, materiales e industria permanecen en cualquier cartera diversificada durante décadas, sea cual sea el sesgo, y la exposición a ellos se extiende más allá de las posiciones directas hacia el crédito, las tasas y las cadenas de suministro. Descarbonizar a esa profundidad se mide en décadas; un reajuste de precios puede llegar dentro de un solo ciclo presupuestario. Por tanto, la mitigación mediante la descarbonización de la cartera no puede avanzar con la rapidez suficiente para gestionar esta segunda capa.
La tercera capa es el riesgo de transición macroeconómico. Cuando una gran economía endurece su política de carbono a escala, el efecto no se limita a sus propios emisores, ni a sus propias fronteras. Suben los costos de los insumos, se desacelera el crecimiento, se mueven la inflación y las tasas de interés, y con ellas se reajustan los precios de los bonos soberanos, los bienes raíces y las divisas. El efecto cruza fronteras a través del comercio y de los precios de las materias primas, y a través de los mercados de capitales. En el caso de la UE, el mecanismo de ajuste en frontera por carbono ya aplica el precio del carbono europeo directamente a las importaciones cubiertas. Si la UE o China endurecen su política a escala, ninguna economía abierta escapa al efecto, por laxa o estricta que sea su propia política interna, e incluso una cartera compuesta únicamente por deuda pública y un índice bursátil amplio lo sentiría. Esta capa es una propiedad de la economía mundial y no de ninguna posición concreta. No hay nada en la cartera que pueda venderse para hacerla desaparecer, y ninguna institución puede descarbonizarse para salir de un evento sistémico.
Empezamos por lo que podíamos afectar directamente: la composición de la cartera
La primera capa es el lugar natural para empezar, porque es la que una institución controla, y la descarbonización es mitigación directa. Las instituciones la han implementado mediante varias técnicas. La exclusión retira a los mayores emisores. El sesgo conserva un sector pero sobrepondera a las empresas más limpias dentro de él. Eldiálogo activo con las empresas (engagement) usa la condición de accionista para impulsarlas hacia sus propios planes de transición. La asignación a renovables, redes y almacenamiento desplaza capital hacia los negocios que se espera se beneficien de la transición energética. Cada una reduce la intensidad de carbono de la cartera y, con ella, la sensibilidad de la cartera al precio del carbono. Muchos grandes inversionistas reportan hoy intensidades de carbono muy por debajo de las de hace unos años.
La descarbonización de la cartera atiende la primera capa y no alcanza las otras dos. Lo que queda debe gestionarse de una de dos maneras: asumirlo internamente o transferirlo a un tercero. Hoy se asume casi en su totalidad. El riesgo macro de transición se aloja en las carteras institucionales como una exposición descubierta, sin diferencia alguna con una posición de tasas de interés sin cobertura: un movimiento pequeño es ruido, y uno grande es una pérdida asumida en su totalidad, en toda la cartera, de una sola vez.
Mitigar y transferir son trabajos distintos
La mitigación reduce un riesgo reposicionando la cartera lejos de él. La transferencia compensa un riesgo manteniendo algo cuyo valor se mueve en sentido contrario cuando el riesgo se materializa. Una aseguradora suscribe seguros de propiedad sobre viviendas costeras y transfiere a una reaseguradora el riesgo de huracanes que no puede evitar. Un fondo de pensiones con pasivos a largo plazo contrata permutas de tasas de interés (swaps) para que un movimiento de tasas que perjudica a un lado de su balance se compense en el otro. Esas permutas forman parte del mayor mercado de derivados del mundo, el de derivados de tasas de interés, con un valor nocional vigente de aproximadamente 670 billones de dólares a mediados de 2025 según el Banco de Pagos Internacionales. Las instituciones sofisticadas no eligen entre ambas. La mitigación y la transferencia se usan en combinación, y esa combinación es práctica establecida de mercado para todos los riesgos de mercado relevantes que asumen, salvo este.
Transferir el riesgo de transición significa tomar una posición en carbono
Transferir eficazmente el riesgo de transición requiere una posición cuyo valor aumente a medida que aumenta el riesgo de transición: un activo que sube cuando sube el precio del carbono, de modo que su ganancia compense el reajuste de precios que la misma medida de política inflige en el resto de la cartera. Esa es la especificación ordinaria de una cobertura. El activo se ve afectado por el mismo evento que la cartera, en sentido contrario y en magnitud proporcional.
El carbono es ese activo, y esto es lo que lo distingue de cualquier sustituto. Un sustituto descansa sobre una correlación observada en los datos, y las correlaciones observadas se rompen. La relación del carbono con el riesgo de transición es de otra naturaleza. Las políticas que constituyen el riesgo de transición, como un tope de emisiones más estricto, un impuesto al carbono más alto o una nueva obligación de entregar unidades de carbono, están diseñadas y explícitamente concebidas para elevar el precio del carbono.
El carbono es precisamente aquello a lo que la política pone precio, de modo que su valor sigue al costo de emitir por construcción y no por coincidencia. Endurecer la política hace que las carteras se reajusten a la baja mientras el carbono se reajusta al alza, como dos efectos de una misma decisión, sin ninguna tercera variable que medie en el efecto. Ese vínculo estructural entre el precio del activo y la política de transición es lo que hace posible transferir el riesgo, y es la razón por la que el precio del carbono ya es la variable que vive dentro de los propios modelos de la institución. El factor de riesgo y la cobertura son la misma cosa.
Lo que queda es una cuestión de forma
La capa macro del riesgo de transición no puede mitigarse, y no puede ignorarse de forma responsable. Lo que el mercado necesita es un mecanismo financiero para transferirla: una forma de carbono que una institución pueda mantener como posición, a escala y en distintas jurisdicciones, en lugar de consumirla como compensación, que es el único fin para el que se han empaquetado los créditos de carbono. Esa forma ya existe. AeonLoop ha diseñado una familia de estructuras que permiten a una institución establecer y mantener una posición en carbono con fines financieros, y asesora a gobiernos e instituciones en su implementación.
Una posición en carbono completa el conjunto de herramientas. Mitigue los riesgos que pueden mitigarse. Transfiera el riesgo que no.